Hogyan kaphatsz vissza évente akár egy havi lakáshitel-törlesztőt?

A legtöbben úgy fizetik a lakáshitelüket évekig, hogy közben nem is tudnak róla: létezik egy teljesen legális lehetőség, amivel évente több tízezer forintot vissza lehet hozni a törlesztésből.
Nem hitelkiváltásról van szó.
Nem trükközésről.
És nem kell bankot sem váltani.
Egyszerűen van egy kevéssé ismert pénzügyi megoldás, amit meglepően kevesen használnak ki.
A kulcs: az egészségpénztár
Az egészségpénztárat sokan csak orvosi költségekkel vagy gyógyszerekkel kapcsolják össze, pedig ennél jóval többre használható.
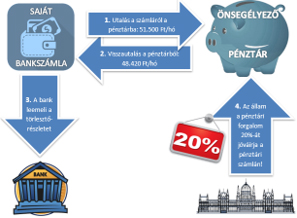
Bizonyos feltételekkel lakáshitel-törlesztésre is fel lehet használni — ráadásul úgy, hogy közben a befizetések után 20% SZJA-visszatérítés jár.
Magyarul: ugyanazt a hitelt fizeted, csak kedvezőbben.
Mit jelent ez a gyakorlatban?
A működés meglepően egyszerű.
Nyitsz egy egészségpénztári számlát, majd havonta befizetsz rá körülbelül 50 ezer forintot. Az egészségpénztár ebből támogatásként visszautalhatja a lakáshitel-törlesztés egy részét.
A befizetéseid után pedig a következő évben megkapod a 20%-os adó-visszatérítést.
Jelenleg havonta legfeljebb a minimálbér 15%-a használható fel ilyen célra, ami nagyjából 48 ezer forintot jelent.
Persze az egészségpénztárnak van működési költsége is — ez általában 5,9–6,5% körül mozog — de még így is megmarad nagyjából 13–14% nettó előny.
Ez éves szinten könnyen jelenthet 80–100 ezer forint pluszt.
Fontos: ez nem klasszikus megtakarítás
Sokan elsőre azt hiszik, hogy itt hosszú évekre félre kell tenni pénzt.
Valójában nem erről van szó.
A pénz lényegében „átfolyik” az egészségpénztáron, és az igazi nyereség az adó-visszatérítésből keletkezik.
Ezért működik jól azoknak, akik amúgy is fizetik a lakáshitelüket minden hónapban.
Nem csak lakáshitelre használható
Az egészségpénztári adó-visszatérítés éves kerete akár több cél között is megosztható.
Ilyen lehet például:
- egészségügyi kiadások
- gyógyszerek
- gyermekkel kapcsolatos költségek
- lakáshitel-törlesztés
Fontos tudni, hogy akár több egészségpénztári számlád is lehet, az éves adó-visszatérítési maximum viszont összesítve értendő.
Kinek éri meg igazán?
Leginkább annak,
- aki fizet SZJA-t,
- van lakáshitele,
- és szeretné tudatosabban kezelni a pénzügyeit.
Mert ha ugyanazt a havi törlesztőt úgyis kifizeted, akkor érdemes megnézni, hogyan lehet belőle évente akár egy havi részletet visszahozni.